Totalschaden am Firmenwagen: Wie rechnen Sie die Entschädigung ab und sichern den laufenden Betrieb?
Akzeptieren Sie nach der Entscheidung über einen Totalschaden nicht sofort einfach den ausgezahlten Betrag. Bitten Sie um eine vollständige Berechnung, prüfen Sie den Fahrzeugwert vor dem Schaden und den Restwert getrennt und sorgen Sie parallel für ein Fahrzeug, mit dem Sie weiterarbeiten können. Die Abrechnung hängt davon ab, ob Sie den Schaden über die OC-Police des Unfallverursachers (polnische Kfz-Haftpflichtversicherung) oder über Ihre eigene AC-Police (polnische Kaskoversicherung) regulieren lassen. Bestimmen Sie im Unternehmen eine Person, die den Fall betreut, und dokumentieren Sie von Anfang an die Ausfall- und Mietkosten.
Klären Sie zuerst, über welche Police der Schaden reguliert wird
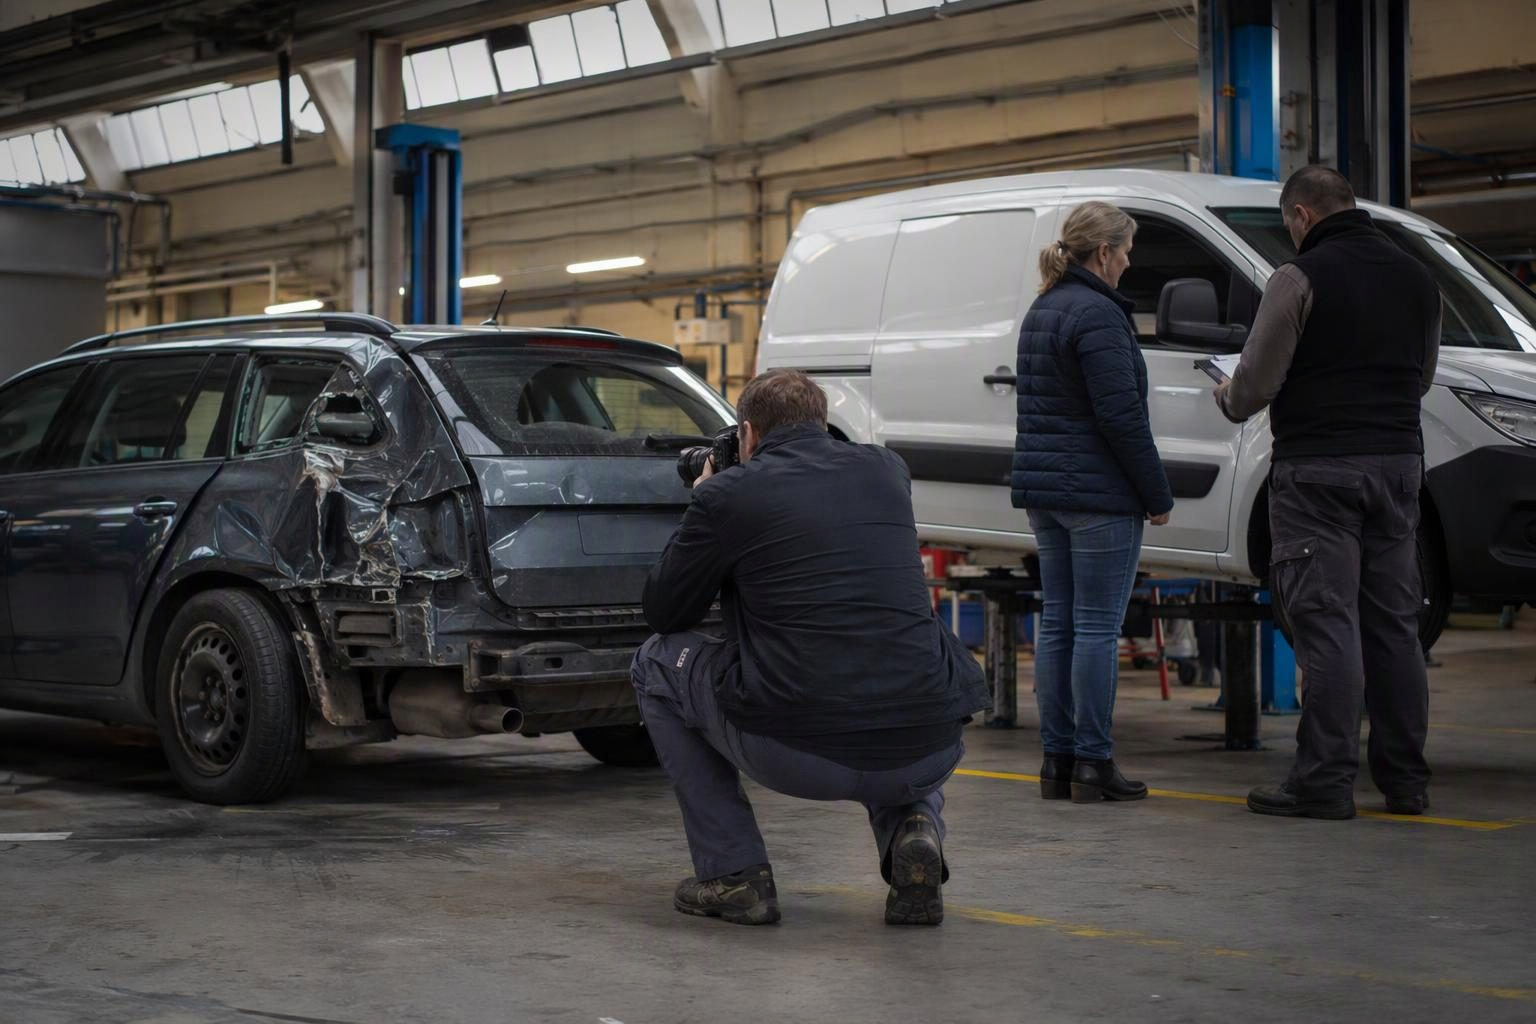
Bitten Sie den Versicherer um eine schriftliche Entscheidung und prüfen Sie, ob der Fall über die OC-Police des Unfallverursachers (polnische Kfz-Haftpflichtversicherung) oder über die AC-Police Ihres Unternehmens (polnische Kaskoversicherung) bearbeitet wird. Übertragen Sie die Regeln der einen Police nicht auf die andere. Bei der OC-Police liegt in der Praxis ein Totalschaden vor, wenn die begründeten voraussichtlichen Reparaturkosten den Marktwert des Fahrzeugs vor dem Schaden übersteigen. Bei der AC-Police sind die Bedingungen des konkreten Vertrags und die OWU (polnische Allgemeine Versicherungsbedingungen) maßgeblich. Die häufig anzutreffende Schwelle von 70 % ist keine allgemeingültige Regel für jede Police.
Bei einer typischen Abrechnung über die OC-Police entspricht die Entschädigung für das Fahrzeug der Differenz zwischen seinem Wert vor dem Schaden und dem Restwert, also dem Wert des beschädigten Fahrzeugs. Bei der AC-Police kann die Berechnung anders ausfallen. Prüfen Sie daher die Definition des Totalschadens, den Selbstbehalt, die Versicherungssumme, die Methode zur Ermittlung des Restwerts und etwaige Einschränkungen in den OWU (polnische Allgemeine Versicherungsbedingungen).
- Notieren Sie die Schadennummer, das Datum der Entscheidung, die zuständige Ansprechperson und die vereinbarten Kontakttermine.
- Klären Sie, wem das Fahrzeug gehört und wer die Entschädigung entgegennehmen darf. Bei Leasing oder Miete kontaktieren Sie vor dem Verkauf des Restwertfahrzeugs den Finanzierer.
- Betrachten Sie die Anerkennung eines Totalschadens nicht als Bestätigung dafür, dass jede Position der Berechnung korrekt ist.
Prüfen Sie die drei Werte in der Berechnung, nicht nur den Auszahlungsbetrag
Fordern Sie eine vollständige Berechnung samt den zugrunde gelegten Daten an. Folgende Werte sollten sich überprüfen lassen: der Fahrzeugwert vor dem Schaden, die voraussichtlichen Reparaturkosten und der Restwert. Prüfen Sie auch die Schlussrechnung und sämtliche Abzüge. Die bloße Mitteilung des bewilligten Betrags reicht nicht aus, um die Verlässlichkeit der Bewertung einzuschätzen.
Vergleichen Sie den Fahrzeugwert vor dem Schaden mit Angeboten für Fahrzeuge desselben Modells, Baujahrs, derselben Motorisierung und Ausstattung sowie mit ähnlicher Laufleistung. Der Angebotspreis entspricht nicht immer dem tatsächlichen Verkaufspreis. Mehrere gut passende Angebote können jedoch zeigen, dass der angesetzte Wert zu niedrig ist. Sammeln Sie Rechnungen für Wartungsarbeiten, Zusatzausstattung und den Arbeitsaufbau sowie Fotos des Fahrzeugs vor dem Unfall. Achten Sie auf eine falsch angesetzte Laufleistung, Ausführung, technischen Zustand oder frühere Schäden.
Bei einem Schaden über die OC-Police beziehen sich Bewertung und Preise auf den Zustand und den Zeitpunkt des Schadenereignisses. Eine Abrechnung auf Gutachtenbasis ist nicht davon abhängig, ob Sie die Reparatur tatsächlich durchführen lassen. Klären Sie die Umsatzsteuerfrage mit der Buchhaltung: Maßgeblich sind unter anderem der Vorsteuerabzugsanspruch des Unternehmens, die Nutzung des Fahrzeugs und die Frage, wer anspruchsberechtigt ist, die Entschädigung zu erhalten.
- Vergleichen Sie den Fahrzeugwert mit mindestens mehreren Angeboten für ähnliche Fahrzeuge und bewahren Sie Ausdrucke oder Screenshots auf.
- Prüfen Sie, ob Ausstattung, Aufbau, Laufleistung und Zustand des Fahrzeugs berücksichtigt und die vorgenommenen Korrekturen erläutert wurden.
- Lassen Sie sich von der Buchhaltung bestätigen, ob die Abrechnung die Umsatzsteuer netto, brutto oder teilweise berücksichtigen muss.
Der Restwert ist nicht gleichbedeutend mit Geld auf dem Konto
Hat der Versicherer den Restwert anhand einer Auktion oder eines Kaufangebots ermittelt, bitten Sie um Einzelheiten: die Beschreibung und Fotos, die potenziellen Käufern bereitgestellt wurden, eine Liste der Angebote, den Preis, die Gültigkeitsdauer sowie die Abhol- und Transportbedingungen. Klären Sie, ob der angegebene Käufer sein Angebot tatsächlich aufrechterhalten hat und das Fahrzeug zu den genannten Bedingungen abholen kann.
Planen Sie das Unternehmensbudget nicht so, als wäre der Betrag aus der Auktion bereits als Geld eingegangen. Dokumentieren Sie jedes Verkaufsangebot für das Restwertfahrzeug. Bietet ein tatsächlicher Käufer weniger oder holt er das Fahrzeug nicht ab, bewahren Sie die Korrespondenz und Unterlagen auf, die das Problem belegen. Das kann ein wichtiger Nachweis für eine Beschwerde sein.
Prüfen Sie vor Unterzeichnung des Kaufvertrags, ob Sie selbst über das Fahrzeug verfügen dürfen. Bei Leasing oder Miete kann die Entscheidungsbefugnis beim Finanzierer liegen. Vereinbaren Sie außerdem, wer für die Unterlagen, die Abholung des Fahrzeugs und etwaige Transportkosten zuständig ist.
- Bitten Sie um die Bedingungen des Kaufangebots für das Restwertfahrzeug, nicht nur um den angebotenen Betrag.
- Bestätigen Sie, ob der Preis noch gültig ist und die Abholung des beschädigten Fahrzeugs umfasst.
- Verkaufen Sie das Fahrzeug nicht, bevor Sie die Bedingungen mit dem Leasinggeber, dem Fahrzeugeigentümer oder dem Vermieter abgestimmt haben.
Reichen Sie eine konkrete Beschwerde ein und legen Sie Nachweise bei
Wenn Sie die Bewertung beanstanden, reichen Sie unter Angabe der Schadennummer eine Beschwerde ein. Benennen Sie genau die strittige Position, legen Sie Ihre eigene Berechnung vor und erklären Sie, worauf die Abweichung beruht. Eine allgemeine Aussage, die Entschädigung sei zu niedrig, erschwert eine sachliche Prüfung des Falls.
Legen Sie vergleichbare Angebote, Rechnungen für Ausstattung oder Wartung, Fotos, ein unabhängiges Sachverständigengutachten oder Nachweise zu einem unrealistischen Restwert bei. Bewahren Sie eine Kopie der Beschwerde und ihrer Anlagen sowie den Versandnachweis auf. Der Versicherer muss grundsätzlich innerhalb von 30 Tagen auf eine Beschwerde antworten. In besonders komplizierten Fällen kann die Frist auf 60 Tage verlängert werden. Seit dem 13. Februar 2026 können Beschwerden an Finanzmarktunternehmen auch elektronisch eingereicht werden.
Möglicher Aufbau einer Beschwerde: „Ich beanstande den in der Entscheidung angesetzten Fahrzeugwert vor dem Schaden. In der Berechnung wurden der Arbeitsaufbau und die Ausstattung, die durch die beigefügten Rechnungen belegt sind, nicht berücksichtigt. Ich beantrage eine erneute Bewertung unter Einbeziehung dieser Angaben. Beigefügt übersende ich Rechnungen, Fotos und vergleichbare Angebote.“ Bleibt der Streit nach der Beschwerde bestehen, prüfen Sie, ob Sie Unterstützung beim Rzecznik Finansowy (polnische Stelle für Unterstützung bei Streitigkeiten mit Finanzunternehmen) erhalten können. Die Berechtigung hängt vom Status der beschwerdeführenden Person ab. Eine Gesellschaft sollte daher ihre rechtliche Situation prüfen.
- Versenden Sie Unterlagen so, dass Datum und Inhalt der Mitteilung nachgewiesen werden können.
- Trennen Sie Argumente zum Fahrzeugwert von Einwänden zum Restwert und zu Abzügen.
- Führen Sie für den gesamten Fall eine einzige, übersichtlich geordnete elektronische Akte.
Organisieren Sie Ersatz, bevor der Ausfall Ihre Aufträge beeinträchtigt
Warten Sie nicht, bis der Streit über die Bewertung beigelegt ist, bevor Sie die Mobilität Ihres Unternehmens wiederherstellen. Prüfen Sie zuerst, ob ein Reservefahrzeug verfügbar ist und für die vorgesehenen Aufgaben geeignet ist: Es sollte die passende Nutzlast und den erforderlichen Aufbau haben, über ausreichend Sitzplätze verfügen und den Transport von Werkzeug ermöglichen. Gibt es kein Reservefahrzeug, vergleichen Sie eine Kurzzeitmiete mit anderen im Unternehmen verfügbaren Lösungen.
Bei einem Schaden über die OC-Police können die Kosten für ein Ersatzfahrzeug erstattungsfähig sein, wenn die Anmietung tatsächlich erforderlich war und Fahrzeugklasse und Kosten angemessen waren. Beschreiben Sie, für welche Aufgaben das Fahrzeug benötigt wurde, welche Strecken es abdeckte, warum kein anderes Fahrzeug eingesetzt werden konnte und wie lange die Beschaffung des nächsten Fahrzeugs dauerte. Bewahren Sie den Mietvertrag, Rechnungen und Zahlungsbelege auf.
Wenn der Versicherer ein Fahrzeug anbietet, vergleichen Sie Fahrzeugklasse, Verfügbarkeit, Abholbedingungen und Einschränkungen. Eine teurere Anmietung kann unter bestimmten Umständen gerechtfertigt sein, zum Beispiel wenn das angebotene Fahrzeug den Anforderungen der Arbeit nicht entspricht. Dies muss jedoch dokumentiert werden. Gehen Sie weder von einer automatischen Begrenzung auf wenige Tage nach einem Totalschaden noch von einer unbegrenzten Kostenerstattung aus. Ihre eigene AC-Police kann gesonderte Regeln für ein Ersatzfahrzeug enthalten. Prüfen Sie daher die OWU (polnische Allgemeine Versicherungsbedingungen).
- Dokumentieren Sie die Aufgaben und Strecken, die ohne Fahrzeug nicht erledigt werden können.
- Wählen Sie ein Fahrzeug passend zur Arbeit aus, nicht nur nach dem Segment des beschädigten Fahrzeugs.
- Dokumentieren Sie die Dauer der Suche oder Bestellung des nächsten Fahrzeugs und begründen Sie den Mietzeitraum.
Ein einfacher Handlungsplan für Ihr Unternehmen
Eine schnelle Reaktion erfordert kein kompliziertes System. In einer kleinen Flotte genügt eine Person, die für die Unterlagen, den Kontakt mit dem Versicherer, das Restwertfahrzeug und die Mobilität zuständig ist. Die angegebenen Zeiträume sind organisatorische Vorschläge für das Unternehmen und keine gesetzlichen Fristen.
- Am Tag der Entscheidung: Bestimmen Sie eine fallverantwortliche Person, bitten Sie um die vollständige Berechnung und prüfen Sie, wo sich das beschädigte Fahrzeug befindet.
- Noch am selben Tag: Klären Sie, ob ein Reservefahrzeug verfügbar ist, oder beginnen Sie mit der Organisation einer Anmietung. Stimmen Sie sich mit dem Finanzierer ab, wenn das Fahrzeug geleast oder gemietet ist.
- Innerhalb von 2 Arbeitstagen: Sammeln Sie die Fahrzeugunterlagen, vergleichbare Angebote und Nachweise zum Restwert. Bereiten Sie eine Beschwerde vor, wenn Sie einen konkreten Fehler feststellen.
- Wöchentlich: Informieren Sie den Unternehmensinhaber über den Stand der Auszahlung, den Verkauf des Restwertfahrzeugs, die Mietkosten und den Termin, zu dem das nächste Fahrzeug bereitgestellt wird.
- Nach Abschluss des Falls: Halten Sie die Ausfalltage, die Mietkosten, die Differenz zwischen der ersten Bewertung und dem begründeten Fahrzeugwert sowie die Vollständigkeit der Unterlagen fest.
Zusammenfassung
Das größte Risiko besteht darin, gleichzeitig eine zu niedrige Bewertung zu akzeptieren und Zeit zu verlieren, in der bereits ein Ersatzfahrzeug im Einsatz sein könnte. Bearbeiten Sie den Fall auf zwei Wegen zugleich: Prüfen Sie jeden Wert und sichern Sie gleichzeitig die Mobilität Ihres Unternehmens. Die FleetPoint-Koordination kann die Kommunikation und Unterlagen organisieren, eine zentrale Anlaufstelle für die Fallbearbeitung bieten, weitere Servicemaßnahmen überwachen und die Kosten für Schaden, Miete und Reparatur klar voneinander trennen. So lässt sich die Abrechnung leichter kontrollieren und der Ausfall begrenzen, statt Informationen bei mehreren Dienstleistern zusammensuchen zu müssen.
Weitere Beiträge aus der FleetPoint-Wissensdatenbank
Kühlmittel im Transporter vor dem Winter: Frostschutzprüfung planen
Erfahren Sie, welche Transporter vor dem Frost geprüft werden sollten, wie Sie Messergebnisse bewerten und Werkstatttermine ohne unnötige Ausfallzeiten planen.
Artikel lesen
Transporter-Diesel startet nach Nachtfrost nicht: Wann zur Diagnose des Kraftstoffsystems?
Welche Symptome sollten Sie melden? Wann sollte der Transporter stehen bleiben und was sollte die Werkstatt am Kraftstoffsystem prüfen?
Artikel lesen
Batterien in Transportern vor dem ersten Frost: So wählen Sie Fahrzeuge für die Prüfung aus
So wählen Sie Transporter für die Batterieprüfung aus und staffeln Werkstatttermine: Symptome, Prioritäten und Planungstipps.
Artikel lesen